
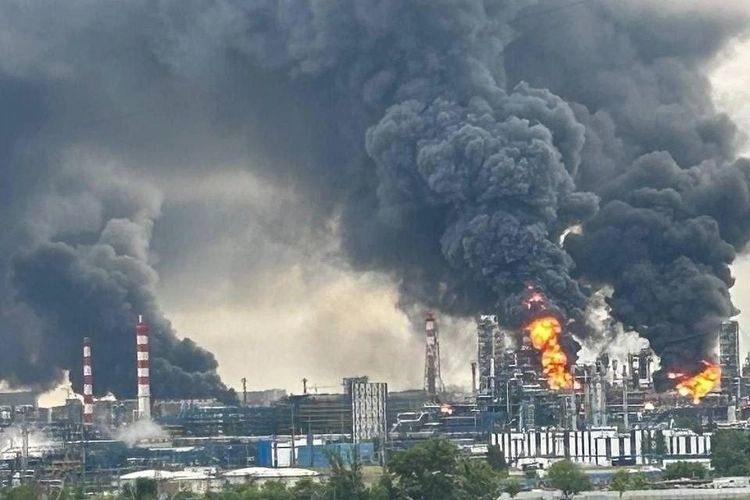
В ночь на 20 сентября удар по Московскому НПЗ в Капотне вывел на первый план проблему, которая напрямую затрагивает и Казахстан: российскому рынку топлива может потребоваться больше бензина и дизеля извне.
Удары по НПЗ России оказались сильнее санкций
Последние месяцы российско-украинского конфликта показали, что главным уязвимым местом нефтяного рынка может оказаться не добыча черного золота, а его переработка. Если нефть можно перевозить между регионами и перенаправлять на другие рынки, то с нефтепродуктами ситуация сложнее: для производства бензина или дизеля необходимы конкретные перерабатывающие мощности, технологическое оборудование и соответствующая логистика.
Россия, которая еще недавно была одним из крупнейших поставщиков дизельного и авиационного топлива в мире, сталкивается с сокращением переработки на фоне продолжающихся атак на НПЗ. Одновременно уменьшаются доступные для экспорта объемы, и последствия этого начинают ощущать не только российские, но и зарубежные потребители.
По данным Reuters со ссылкой на Международное энергетическое агентство, в первые восемь месяцев 2026 года российские НПЗ подвергались результативным ударам в среднем примерно раз в три дня. В июне переработка нефти в России снизилась примерно до 8,7 млн баррелей в сутки — приблизительно на 30% ниже уровня предыдущего года.
На фоне сокращения российской переработки даже президент США Дональд Трамп призвал Украину прекратить удары по российской энергетической инфраструктуре, включая НПЗ. Это показывает, что атаки на российские нефтеперерабатывающие предприятия рассматриваются уже не только как военный фактор, но и как источник дополнительного давления на мировой рынок топлива.
Чем меньше нефтепродуктов остается доступно внутри России, тем выше вероятность, что российские компании будут искать дополнительные объемы за рубежом, в том числе у ближайших соседей. А рост спроса на соседних рынках, в свою очередь, неминуемо приведет к росту цен на «все и вся».
Связанные одной цепью…
Удар по Московскому НПЗ в этом смысле уже не только российская история. Изменения в российской нефтепереработке способны достаточно быстро отражаться на топливном рынке Казахстана.
Это тот самый эффект «сообщающихся сосудов», о котором казахстанские чиновники от Минэнерго неоднократно говорили ранее во время возникавшего в стране дефицита ГСМ в периоды уборочной или посевной кампаний.
Казахстан сам является крупным производителем нефти и перерабатывает ее на трех основных НПЗ. Поэтому при сокращении российского производства страна становится одним из потенциальных источников дополнительных объемов для соседнего российского рынка.
После удара по Московскому НПЗ вопрос заключается уже не только в том, сколько топлива потеряет Россия, но и в том, сколько казахстанского бензина и дизеля может потребоваться российскому рынку и как это отразится на ценах и запасах внутри нашей страны.
Первые сигналы такого спроса появились летом, когда российские компании начали закупать бензин в Казахстане. По данным отраслевых источников, с начала июля Россия приобрела около 5 тыс. тонн казахстанского бензина.
Сам по себе этот объем пока не говорит о системном дефиците в России и тем более не означает, что Казахстан уже столкнулся с нехваткой топлива. Однако направление движения рынка очевидно: если собственная переработка сокращается, то российские покупатели начинают искать альтернативные источники.
Казахстан в этой ситуации особенно интересен благодаря географической близости, собственной нефтепереработке и торговым связям с Россией в рамках ЕАЭС.
Если российский рынок предлагает более высокую цену, чем внутренний, то у поставщиков появляется соблазн увеличивать экспорт. Для Правительства же Казахстана возникает обратная задача — сохранить достаточное предложение внутри страны и не допустить разбалансировки внутреннего рынка.
Дизель — главный риск
Осенью традиционно растет спрос на дизельное топливо. Для Казахстана это особенно важно: дизель участвует практически во всей цепочке перемещения товаров и сырья.
Грузовой транспорт доставляет продукты и промышленные товары, сельхозтехника обеспечивает производство зерна, строительная техника работает на инфраструктурных объектах. Поэтому рост цены на дизель постепенно распространяется на другие сектора экономики: дороже топливо — дороже перевозки, дороже перевозки — выше себестоимость товаров. В результате вопрос о дизеле становится вопросом не только топливного рынка, но и инфляции.
«КазМунайГаз» 16 сентября сообщил о поэтапном переходе предприятий на производство межсезонного дизельного топлива и корректировке графиков работы НПЗ. Сама по себе это обычная сезонная процедура. Однако в условиях внешнего давления значение приобретает каждый шаг, влияющий на топливный баланс.
Если одновременно растет внутренний спрос в Казахстане и увеличивается спрос со стороны российских покупателей, запас свободных объемов ГСМ сокращается.
Пока оснований говорить о дефиците нет
На сегодняшний день говорить о полномасштабном топливном кризисе в Казахстане оснований нет, заявляют в Минэнерго.
В июне Правительство сообщало, что три основных НПЗ работают в штатном режиме, внутренний рынок обеспечен, а совокупные запасы бензина, дизельного топлива и авиакеросина превышают 1 млн тонн.
То есть Казахстан входит в нынешний период с определенным запасом прочности. Однако наличие запасов не означает полной независимости от внешней конъюнктуры. Казахстанский топливный рынок уже показывает рост цен.
По данным открытых источников, к середине сентября средняя цена АИ-92 достигла около 244 теңге за литр, увеличившись за год на 12,3%. АИ-95 подорожал примерно на 15,4%, до 314 теңге.
Если внешнее давление усилится, оно будет накладываться на уже существующий рост цен. При этом первым сигналом может стать не резкий скачок стоимости топлива на АЗС, а изменение оптовых цен и экспортных потоков.
Восстановление российских НПЗ может занять месяцы
Перед Казахстаном в случае усиления российского спроса возникает дилемма. Сдерживание внутренних цен делает казахстанское топливо дешевле относительно соседних рынков. Но чем больше разница в ценах, тем выше экономический стимул для вывоза.
Одновременно рынок реагирует не только на фактический дефицит, но и на ожидания. Если российские компании предполагают, что перебои с НПЗ продолжатся, они могут заранее искать альтернативные поставки. Это способно увеличить спрос на казахстанское топливо еще до того, как в России возникнет физическая нехватка.
Дальнейшее развитие ситуации будет зависеть также от того, как быстро российские предприятия смогут восстановить производство. Остановка НПЗ не всегда означает простой ремонт и быстрое возвращение к прежнему объему переработки. Современные предприятия состоят из множества взаимосвязанных установок, и повреждение одного критического элемента может ограничить работу всего комплекса. Кроме того, специализированное оборудование и отдельные технологии могут быть труднодоступны из-за санкций.
Даже прекращение новых атак не гарантирует быстрого возвращения российского рынка к прежнему балансу. Если восстановление заводов займет месяцы, российские компании дольше будут заинтересованы в дополнительных поставках из-за рубежа.
Для Казахстана это означает, что рост российского спроса нельзя рассматривать только как краткосрочный эффект от очередной атаки.
Именно поэтому в ближайшие месяцы ключевыми показателями для Казахстана станут не только объемы производства на собственных НПЗ, но и динамика запасов, экспорт нефтепродуктов, оптовые цены и спрос со стороны российского рынка.