
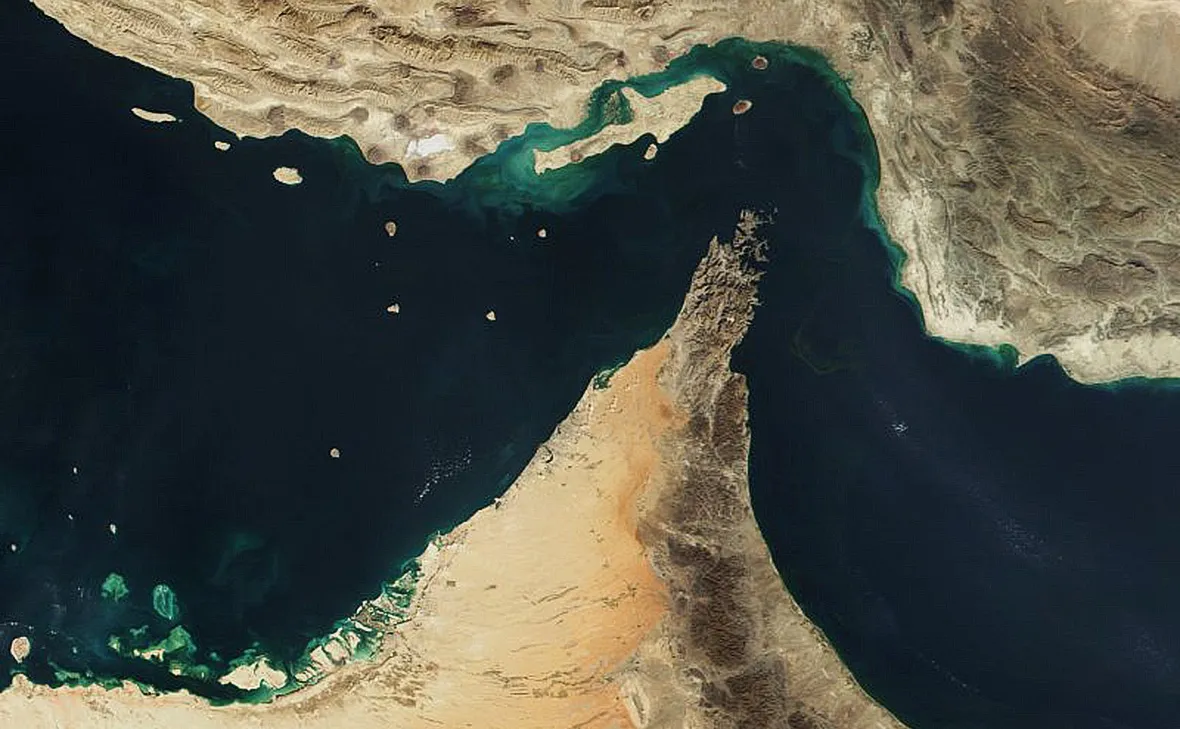
Иран и Оман согласовали географические координаты коридоров и намерены передать информацию о них соответствующему международному органу, сообщили зарубежные СМИ со ссылкой на официального представителя МИД Ирана Исмаила Багаи. Но пока это не означает полноценного восстановления судоходства. Однако Ормузский кризис повлек за собой рост цен на газ и нефть.
Газ оказался уязвимее нефти
К началу октября объемы танкерных перевозок через Ормузский пролив сократились на 99% — с 2 млн до 0,02 млн тонн в сутки, сообщают эксперты Energy Analytics. По их расчетам, газовый рынок оказался более уязвимым, чем нефтяной. Причина в разной степени зависимости от морской логистики. Часть нефтяного экспорта из региона можно перенаправить по альтернативным маршрутам. В частности, Саудовская Аравия располагает трубопроводом Восток — Запад, ведущим к Янбу на побережье Красного моря, а ОАЭ — трубопроводом Хабшан — Фуджейра.
А у СПГ, в частности катарского, такой возможности практически нет. «Все партии должны проходить через Ормузский пролив», — подчеркивает Energy Analytics. Поэтому сокращение судоходства почти напрямую ударило по экспорту Катара. За рассматриваемый период его объем снизился на 81% — с 6,26 млн до 1,18 млн тонн в месяц. Для азиатского рынка это стало особенно чувствительным фактором. Сокращение катарского экспорта заставляет покупателей искать дополнительные объемы на других направлениях, а дефицит поставок СПГ быстро повлек за собой рост цен.
Цены отреагировали быстрее поставок
Цена азиатского СПГ выросла на 138% — с $10,8 до $25,7 за MMBtu. Нефть Brent за тот же период подорожала на 47% — с $69 до $102 за баррель, а максимального значения в $118 достигла 31 марта.
Таким образом, нынешний кризис еще раз показал различие между нефтяным и газовым рынками. Для нефти существует определенный запас логистической гибкости, тогда как рынок СПГ значительно сильнее зависит от возможности свободного морского движения. Но альтернативные маршруты для нефти также нельзя считать полностью защищенными. По данным Energy Analytics, удары беспилотников и ракет по объектам Saudi Aramco привели к остановке трубопровода Восток — Запад с 11 по 22 сентября.
Получается парадоксальная ситуация: попытка заменить заблокированный морской маршрут увеличивает значение другой инфраструктуры, которая сама становится потенциальной целью. Альтернативные экспортные маршруты остаются уязвимыми — один из ключевых выводов Energy Analytics.
Красное море добавляет рисков
Еще один уровень проблемы — Красное море, которое также подвергается воздействию конфликта. Для мировой энергетики это принципиальный момент. В нормальной ситуации перебои на одном направлении можно компенсировать за счет другого. Однако если риски одновременно возникают на нескольких ключевых маршрутах, возможности для перераспределения грузов резко сокращаются.
Цена зависимости от маршрута
Ценовая реакция рынка показывает масштаб проблемы. Brent вырос почти наполовину относительно февральского уровня, тогда как азиатский СПГ подорожал более чем вдвое. Для импортеров это означает не только увеличение стоимости топлива, но и необходимость конкурировать за доступные партии, перестраивать логистику и искать замену выпадающим объемам.
Особенно заметен этот эффект на рынке газа. Если нефть в определенной степени можно направить через трубопроводы и альтернативные терминалы, то для катарского СПГ физического обходного пути нет. Поэтому, как следует из анализа Energy Analytics, один и тот же геополитический сбой способен оказать принципиально разное воздействие на два энергетических рынка.
Договоренность Ирана и Омана о безопасных маршрутах может стать шагом к восстановлению движения через Ормуз, однако сам кризис уже продемонстрировал цену зависимости от одного транспортного коридора. Для производителей и покупателей энергетическая безопасность — это не только объемы добычи и наличие запасов, но и возможность гарантированно доставить ресурс потребителю. Ормуз показал: уязвимым может оказаться не сам товар, а дорога к нему.