
Переговоры о будущем крупнейшего нефтяного проекта Казахстана — Тенгиза — вступили в новую фазу. По информации, появившейся в ряде казахстанских и зарубежных СМИ, правительство республики рассматривает возможность продления соглашения по разработке Тенгиза после 2033 года на условиях единовременного платежа около $10 млрд и увеличения доли государства в проекте с нынешних 20 до 35 процентов. Официально эти параметры пока не подтверждены
Но сам вопрос уже вышел за рамки обычного информационного повода. Для Казахстана Тенгиз — один из ключевых источников нефтяных доходов, а потому возможное продление соглашения имеет значение не только для участников проекта, но и для всей экономики страны.
Казахстанский аналитик по нефтегазовым проектам Нурлан Жумагулов предлагает оценивать потенциальную сделку не только по размеру разового платежа. По его мнению, не менее важен вопрос, когда именно КМГ получит дополнительные 15 процентов участия. В нефтяном бизнесе время имеет вполне конкретную стоимость — это стоимость будущих денежных потоков.
Тенгиз входит в новый цикл
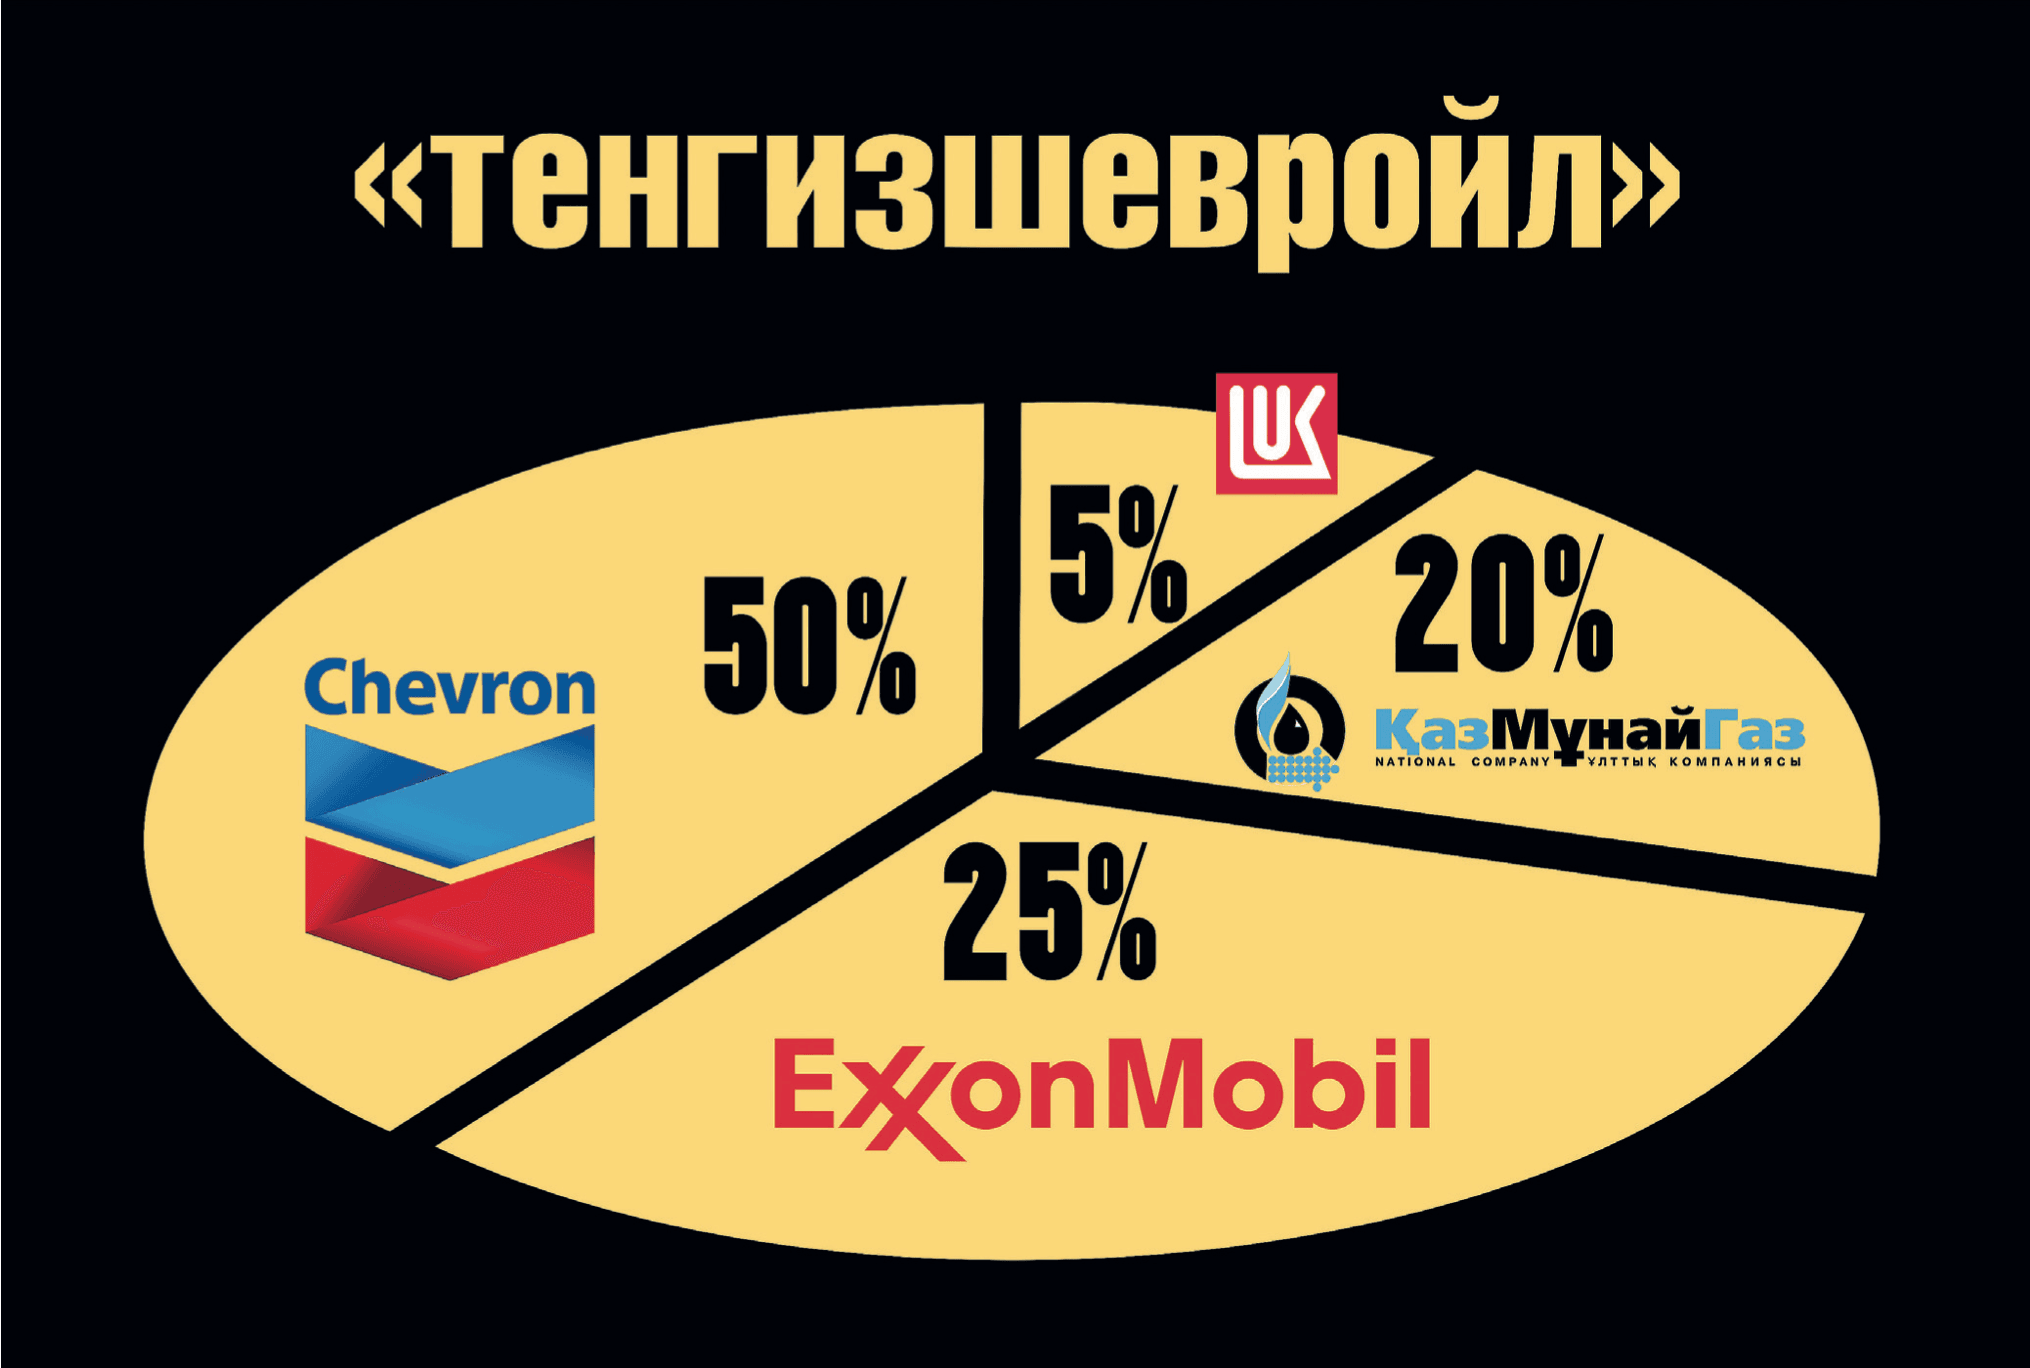
Немного предыстории. Соглашение о создании «Тенгизшевройла» было подписано в 1993 году сроком на 40 лет. Сегодня доли в проекте распределены следующим образом: Chevron — 50 процентов, ExxonMobil — 25, «КазМунайГаз» — 20, «Лукойл» — 5 процентов.
За три десятилетия Тенгиз превратился в один из крупнейших нефтяных активов страны. В 2025 году ТШО добыл около 39 млн тонн нефти (почти 45 процентов от годовой добычи). После выхода на полную мощность проектов расширения и управления устьевым давлением добыча должна приблизиться к 40 млн тонн в год. Сам проект расширения уже увеличил производственные возможности примерно на 12 млн тонн ежегодно.
Для Казахстана это означает не только рост объемов добычи нефти, но и потенциальные налоговые поступления и дивиденды от участия КМГ в проекте.
Сколько стоит дополнительная доля?
По расчетам аналитика Нурлана Жумагулова, при цене нефти около $75 за баррель и с учетом постепенного снижения добычи после 2028 года совокупная чистая прибыль ТШО за 2026-2033 годы может составить около $48,5 млрд. Дополнительные 15 процентов участия в таком случае дают КМГ около $7,3 млрд за оставшийся срок действующего соглашения. Отдельно эксперт учитывает накопленную нераспределенную прибыль ТШО: 15 процентов от нее оцениваются примерно в $4,4 млрд. Итоговая сумма, понятно, будет зависеть от цен на нефть, объемов добычи, капитальных затрат, налоговой нагрузки и решений ТШО о распределении прибыли.
Но цифры показывают принципиальный момент: стоимость дополнительной доли определяется не только ее размером, но и временем, когда КМГ ее получит. Если дополнительные 15 процентных пунктов перейдут КМГ только после 2033 года, национальная компания не будет получать соответствующую долю денежных потоков в последние годы действия нынешнего соглашения. Поэтому $10 млрд единовременного платежа и 15 процентов дополнительного участия нацкомпания рассматривает вместе.
Акционеры начинают торг
По сообщениям ряда казахстанских и зарубежных СМИ, Chevron и ExxonMobil начали обсуждать общую позицию в отношении требований Казахстана по продлению соглашения. «Лукойл», которому принадлежат пять процентов ТШО, пока активно в этих обсуждениях не участвует. Эта неопределенность связана с будущим зарубежных активов «Лукойла», включая его долю в ТШО. До конца года должен определиться покупатель этих активов, поэтому пока неясно, с кем именно придется обсуждать судьбу пяти процентов «Лукойла».
По информации источника одного из казахстанских СМИ, среди возможных вариантов обсуждался принцип, при котором дополнительные 15 процентных пунктов для Казахстана формируются за счет передачи примерно пятой части пакетов других акционеров. В таком случае Chevron мог бы уступить 9-10 процентов, ExxonMobil — 4-5 процентов, а «Лукойл» — около одного процента.
Однако это лишь один из обсуждаемых вариантов. По информации источника, Chevron может стремиться сохранить за собой не менее 42 процентов. То есть вопрос в том, кто именно и сколько должен уступить.
Откуда взять деньги?
Не менее важен вопрос механизма выплаты предполагаемых $10 млрд. По информации источника, обсуждался вариант профинансировать платеж за счет средств самого ТШО и новых займов. Однако Казахстан, как сообщается, этот подход не поддержал: позиция Астаны заключается в том, что деньги должны поступить непосредственно от акционеров, а не из капитала «Тенгизшевройла».
Финансовые показатели ТШО показывают масштаб проекта. За первое полугодие текущего года выручка ТШО составила $13,5 млрд, чистая прибыль — $2,81 млрд. По итогам 2025 года нераспределенная прибыль достигла $29,5 млрд.
После запуска крупных проектов расширения Тенгиз не перестает требовать инвестиций. Зрелое месторождение требует бурения новых скважин, поддержания пластового давления, обновления инфраструктуры и других вложений, необходимых для сохранения добычи.
Если условия работы после 2033 года долго остаются неопределенными, инвестиционные решения могут смещаться ближе к окончанию действующего соглашения. Для Казахстана это создает риск: часть проектов, необходимых для поддержания добычи, может быть отложена.
$10 млрд — не вся цена сделки
Если информация о возможных условиях продления подтвердится, сумма в $10 млрд станет одной из крупнейших составляющих будущего соглашения. Но разовый платеж и увеличение доли имеют разную экономическую природу. Первый дает государству значительный финансовый ресурс сразу. Второе создает долгосрочный поток доходов.
Если КМГ получает 35 процентов уже в период действия нынешнего соглашения, национальная компания участвует в распределении доходов от добычи, которая после запуска новых мощностей должна находиться на высоком уровне.
Если же те же 15 процентов появляются только после 2033 года, Казахстан получает только крупный платеж сегодня, но не получает дополнительного участия КМГ в денежных потоках ближайших лет.
Переговоры еще впереди
Соглашение по Тенгизу истекает в 2033 году, а переговоры о столь масштабном продлении требуют времени. Пока нет оснований считать опубликованные в СМИ условия окончательными. Ни сумма $10 млрд, ни увеличение доли КМГ до 35 процентов, ни дата ее передачи официально не закреплены. Но сама постановка вопроса уже показывает, насколько сложной будет будущая сделка.
Тенгиз сегодня находится в редкой для крупного нефтяного проекта точке: после огромных инвестиций он выходит на новый уровень добычи, но одновременно приближается к завершению действующего контрактного периода. Для Казахстана важно получить максимальную отдачу от нынешнего этапа разработки и заранее определить условия следующего. В нефтяной отрасли принято считать баррели, тонны и миллиарды долларов. Но в случае Тенгиза придется считать еще и годы. Потому что дополнительные 15 процентов, полученные сегодня, и те же 15 процентов, полученные после 2033 года, — это финансово разные величины.